Dark Patterns im UX-Design bei Banken
Ein anonymisierter Banking-Fall zeigt, wie Belohnung, unklare Zwecke und wiederholte Aufforderungen eine Einwilligung verzerren können.
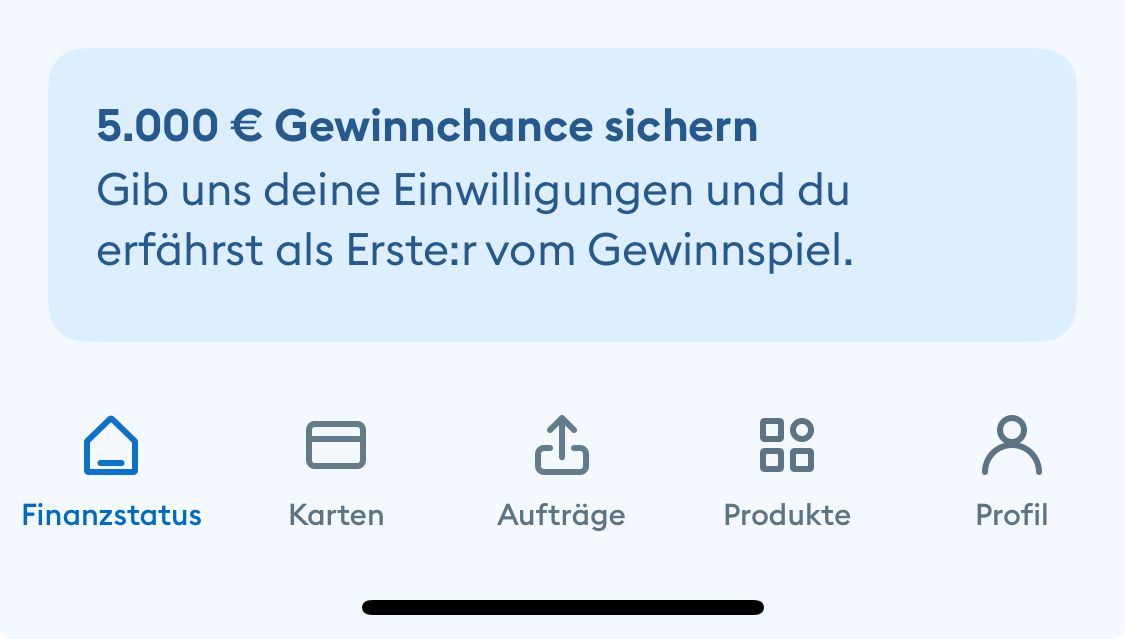
In einem lokal archivierten Screenshot aus einer deutschen Banking-App steht über dem Kontostand: „5.000 € Gewinnchance sichern?“ Die Bank, der Aufnahmezeitpunkt und der vollständige Einwilligungsablauf lassen sich aus dem Material nicht unabhängig verifizieren. Ich behandle die Szene deshalb als anonymisierte Fallrekonstruktion, nicht als Rechtsvorwurf gegen ein bestimmtes Institut.
„Dark Patterns“ ist der geläufige Suchbegriff. Der Europäische Datenschutzausschuss spricht inzwischen von deceptive design patterns, also täuschenden Designmustern. Seine Leitlinien 03/2022 beziehen sich auf soziale Medien.1 Ihre Kategorien sind für andere Interfaces eine nützliche Prüfhilfe, entscheiden aber nicht automatisch den Fall einer Banking-App.
Drei Risiken im rekonstruierten Ablauf
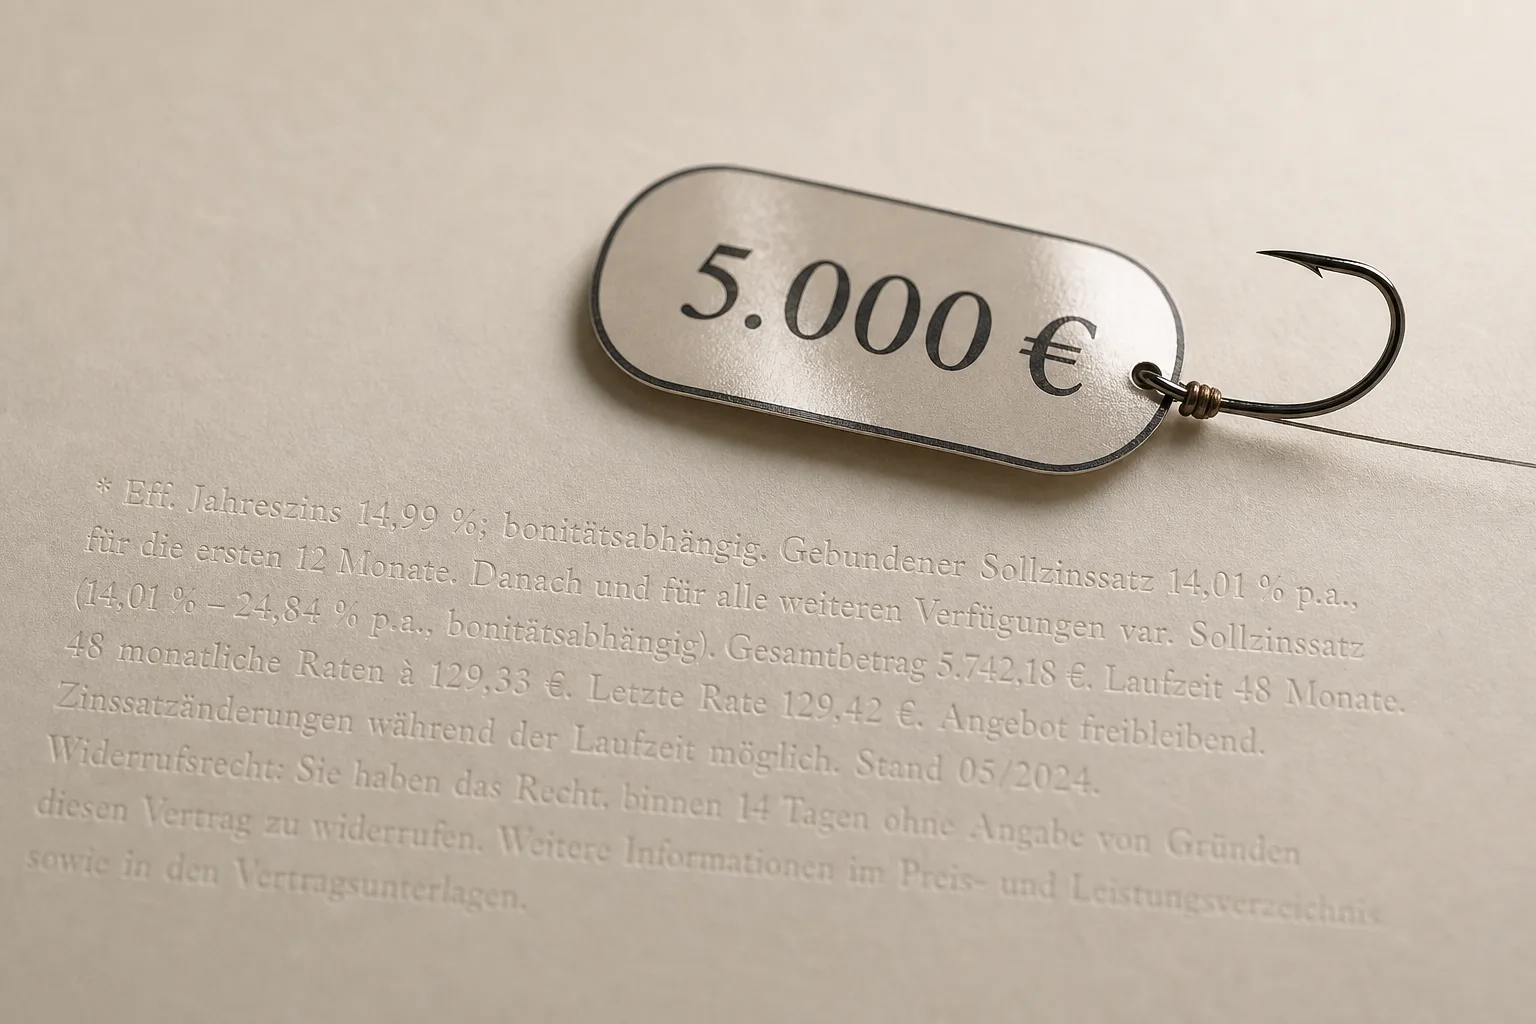
- Das Goldene Kalb (Framing). Der Betrag steht groß im Bild, während Datenverarbeitung und Bedingungen leicht untergehen können. In der EDPB-Terminologie kann eine solche emotionale oder visuelle Lenkung unter Stirring fallen.
- Die Wundertüte (verdeckte Absicht). „Wir wollen dich informieren” sagt wenig darüber, welche Kontoumsatzdaten zu welchem Zweck verarbeitet werden. Unklare oder widersprüchliche Information passt zur EDPB-Kategorie Left in the dark.
- FOMO (künstliche Dringlichkeit). Falls der Dialog nach einer Ablehnung erneut erscheint, kann er Einwilligungsmüdigkeit fördern. Der EDPB ordnet wiederholte Aufforderungen dem Overloading zu. Der einzelne Screenshot belegt diese Wiederholung allerdings nicht.
Aus der Oberfläche lässt sich keine Absicht des Anbieters ablesen. Sie zeigt nur, welche Fragen ein UX- und Datenschutz-Review stellen sollte. Ein befreundeter Anwalt, dem ich den Screenshot gezeigt habe, hielt die Konstruktion für erklärungsbedürftig, wollte sie aber ohne den vollständigen Ablauf nicht rechtlich bewerten: ein Eindruck, kein Gutachten.
Der Fünf-Punkte-Check
| Prüffrage | Was im Interface sichtbar sein sollte |
|---|---|
| Welche Daten? | Die konkrete Datenkategorie, nicht nur ein Sammelbegriff wie „Umsatzdaten“ |
| Wofür? | Ein klarer, spezifischer Zweck der Verarbeitung |
| Wofür gibt es die Gewinnchance? | Teilnahmebedingungen und Gegenleistung in derselben Entscheidungssituation |
| Wie lehne ich ab? | Eine gleich verständliche und ohne Nachteil erreichbare Ablehnung |
| Wie widerrufe ich? | Ein auffindbarer Weg, der nicht aufwendiger ist als die Einwilligung |
Die EDPB-Übersicht zur Einwilligung fasst vier kumulative Anforderungen zusammen: Eine Einwilligung muss freiwillig, spezifisch, informiert und eindeutig sein.2 Die DSGVO ergänzt unter anderem Transparenz, Zweckbindung, Datenminimierung und einen ebenso einfachen Widerruf.3
Ob die rekonstruierte Kopplung rechtmäßig wäre, hängt vom vollständigen Ablauf und der konkreten Verarbeitung ab. Der Screenshot reicht dafür nicht. Schon vorher kann UX jedoch prüfen, ob Menschen den Zweck und die verarbeiteten Daten verstehen, eine echte Alternative erkennen und den Widerruf ohne Rätsel finden.
Ein klarerer Gegenentwurf
Ein fairer Dialog nennt zuerst den Vorgang: „Kontoumsätze für personalisierte Hinweise auswerten“. Direkt darunter stehen Datenkategorie, Zweck, Speicherdauer und Widerruf. „Zustimmen“ und „Ohne Auswertung fortfahren“ sind gleich auffindbar. Die Gewinnchance wird getrennt erklärt, sofern sie nicht zwingend zur Einwilligung gehört.
Art. 25 des Digital Services Act verbietet bestimmte manipulative Schnittstellen bei Anbietern von Online-Plattformen. Eine gewöhnliche Banking-App fällt nicht allein deshalb in diesen Anwendungsbereich. Für diesen Fall bleiben EDPB und DSGVO die präziseren Prüfanker; auch sie ersetzen keine Einzelfallprüfung.
Bei einer Bank wiegt unklare Einwilligungs-UX besonders schwer, weil sie eine sensible Entscheidung in einer Vertrauensbeziehung betrifft. Gute Gestaltung macht Belohnung und Gegenleistung gleich deutlich. Sie lässt Ablehnung und Widerruf nicht im Kleingedruckten verschwinden.
Fazit
Dark Patterns funktionieren, weil sie schneller sind als das eigene Urteil: Das Design bringt dich zum „Ja", bevor der Kopf „Moment mal" denkt. Die Gegenbewegung ist unspektakulär, aber wirksam. Die Gegenleistung genauso deutlich zeigen wie die Belohnung, die Absicht klar benennen, auf künstliche Countdowns verzichten. So arbeite ich.
Quellen & Referenzen